
Les darreres temporades han estat bones, en general, per als grans teatres d’òpera i auditoris del país. Els ingressos de taquilla creixen, el preu mitjà puja i, gràcies als programes per a joves, l’edat mitjana del públic ha baixat a bona part dels equipaments amb què treballem. Motius de sobres per celebrar.
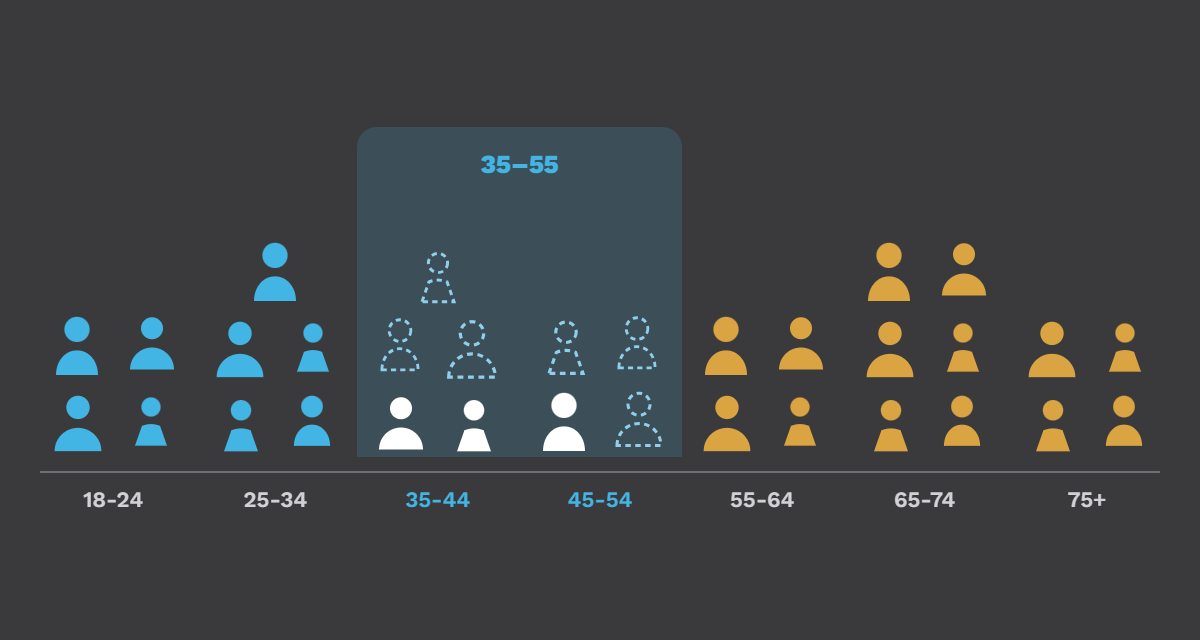
Tot i això, en analitzar el tancament de la temporada 25-26 i les primeres dades de la 26-27 apareix un patró que es repeteix en organitzacions i ciutats diferents: la franja de públic d’entre 35 i 55 anys perd pes. A la majoria de recintes que analitzem, la seva presència entre els compradors identificats ha retrocedit diversos punts en les dues darreres temporades. És un fenomen incipient, però llegit juntament amb la situació econòmica d’aquesta generació, mereix atenció.
L’edat mitjana baixa, el centre es buida
Els programes per a menors de 28, 30 o 35 anys que la majoria de teatres d’òpera i auditoris han posat en marxa les darreres tres o quatre temporades han funcionat, i molt bé. Amb un incentiu de preu potent, el públic jove interessat en l’òpera o la simfònica, que existeix, encara que sigui una petita part de la seva generació, ha respost.
Aquest creixement arrossega l’edat mitjana cap avall. Però la mitjana és un indicador traïdor. En aquests recintes identifiquem més del 95% dels compradors, i quan s’observa la distribució completa per edats, el que apareix s’assembla poc a una campana: hi ha dues gepes, els joves amb tarifa reduïda a un costat i els més grans de 60 a l’altre, i entre totes dues una franja cada cop més estreta.
La vall de la criança no és nova. Entre els 35 i els 50 anys es concentren responsabilitats familiars i laborals, i el temps per sortir-ne es redueix. El que és nou és que aquesta vall sembla fer-se més profunda i que coincideix amb un deteriorament de les condicions materials d’aquesta generació que va força més enllà del cicle vital.
La generació oblidada i els nous +65
Els que avui tenen entre 35 i 45 anys es van incorporar al mercat laboral durant la crisi del 2008 o els anys posteriors, i van arribar a l’habitatge tard i car. Molts segueixen de lloguer, i altres van firmar llargues hipoteques quan ja fregaven els quaranta. Els de 45 a 55 carreguen amb aquestes mateixes hipoteques, amb fills adolescents i, cada cop més, amb la cura dels seus pares.
El pes de la habitatge està ben documentat. Les llars que lloguen destinen més d’una quarta part de la renda neta al lloguer, i a les llars joves de les grans ciutats l’esforç s’acosta a la meitat. El 2007, quatre de cada deu joves es podien permetre comprar un habitatge; el 2025, tot just dos.¹
A l’altre extrem de la piràmide, la situació és molt diferent. La generació jubilada, o a punt de jubilar-se és avui, com a grup, la que disposa de més marge econòmic (i temps lliure): té la renda mitjana per persona més alta de tots els grups d’edat, gairebé nou de cada deu persones tenen habitatge en propietat³ i la pensió mitjana de jubilació ronda els 1.570 euros mensuals, amb noves altes que ja superen els 1. un altre habitatge: gairebé la meitat dels casolans particulars té més de 65 anys². Hi ha moltes pensions baixes i situacions molt diverses, però en conjunt és un grup amb una estabilitat econòmica notable.
És, en bona mesura, el públic que avui sosté la taquilla.
Una política de preus per revisar
La política de preus de bona part dels equipaments respon a un mapa social que ja no existeix. El descompte per a més grans de 65 anys s’aplica de forma universal, igual a qui cobra la pensió mínima que a qui cobra la màxima i té un pis de lloguer. Tenia sentit quan jubilar-se equivalia a perdre poder adquisitiu; avui aquest grup és, en conjunt, el que més en té.
A l’altre extrem, el programa jove funciona fins al dia de l’aniversari. Qui als 34 pagava 15 o 20 euros per una butaca d’òpera, als 35 es troba amb preus de 60, 70 o 90 euros, quan arriben els fills, el primer lloguer sense compartir o la hipoteca. Abonaments i promocions suavitzen el salt en alguns casos, però el disseny general és el que és: subvencionem el que comença i, en molts casos el que ja té la vida resolta, mentre cobrem el preu complet a qui està al mig. Sense una transició, bona part de l’esforç invertit al públic jove es perd pel camí.
Si arriba la recessió
Tot això passa amb una economia que encara creix, però aquest creixement arriba poc a les llars. Amb la inflació per sobre del 3%, la pujada de l’alimentació, l’energia i el transport retalla la renda disponible de les famílies i l’habitatge continua absorbint una part important dels ingressos. Els economistes ho assenyalen: la majoria veu probable un escenari de poc creixement amb preus alts, i apunta a aquest desgast de la renda familiar com una de les raons. Si a més l’economia es frena, el marge serà encara menor.
El precedent és conegut. Entre 2008 i 2013, les llars van retallar la seva despesa en lleure, espectacles i cultura el doble que la seva despesa total. La cultura és de les primeres partides que se sacrifiquen quan els diners no arriben, i el primer públic a fer-ho seria el que ja va just.
Els abonats de demà i el públic d’aquí vint anys
La primera conseqüència arribaria a mitjà termini, als abonaments. A l’òpera i la música simfònica, els abonats sostenen bona part de la temporada: asseguren ingressos abans que comenci, omplen les funcions amb menys estrebada i formen el nucli més fidel de la comunitat. El seu perfil és majoritàriament sènior, i el relleu natural és precisament la franja de 35 a 55 anys: persones que ja coneixen la casa, que vénen diverses vegades per temporada i que, amb els anys, acaben fent el pas a l’abonament. Si aquesta vinculació es trenca ara, serà molt més difícil recuperar-la d’aquí a deu o quinze anys quan els tocaria abonar-se.
La segona, a llarg termini, té a veure amb la transmissió de l’hàbit. Els hàbits culturals es transmeten en família: el 55,6% dels que assisteixen a espectacles escènics o musicals va tenir almenys un progenitor que també ho feia. Si la generació que avui cria els seus fills s’allunya de les sales, el públic d’aquí a vint anys se’n ressentirà.
Què poden fer els equipaments
Algunes palanques són a l’abast de qualsevol organització (amb bones dades):
- Seguir la distribució per edats temporada a temporada, no només la mitjana, i mesurar quants dels que surten del programa jove repeteixen pagant tarifa general.
- Substituir el salt dels 35 per una transició: una o dues temporades amb preu o abonament intermedi per a qui ja ha vingut amb tarifa jove.
- Centrar els incentius en el retorn més que no pas en la captació. Aquesta franja ja coneix els teatres; el que costa és la segona i la tercera visita. Les campanyes segmentades des del CRM permeten actuar sobre els perfils més sensibles al preu sense haver de publicar un descompte per edat.
- Treballar el temps a més del preu: horaris, durades i activitats per als nens mentre els adults són a la sala.
- Revisar els descomptes sènior i obrir el debat sobre criteris de situació (família nombrosa o monoparental, atur, renda) en lloc d’edat.
- Tenir cura especialment de les famílies que venen amb fills, probablement la inversió en públics amb més retorn a llarg termini.
El millor pla de públics és un pla per a l’equitat
Totes aquestes mesures tenen un límit evident. Un teatre pot ajustar preus, horaris i campanyes, però no pot baixar el lloguer del públic ni ampliar el temps lliure.
I és aquí on es decideix bona part de qui omple les sales. La participació cultural depèn de salaris dignes, horaris raonables, del cost de l’habitatge, de la conciliació i del suport a les famílies. Quan l’estat del benestar funciona i esmorteeix el cost de la vida, la gent guanya temps i marge per cultivar-se i per transmetre aquest interès a la generació següent. Quan falla, la cultura es converteix en un luxe ocasional, elititzant-ne els consumidors i allunyant-la de la seva funció social. Per a la sostenibilitat a llarg termini i per mantenir la rellevància com a sector, no només és important omplir platees, també ho és omplir-les amb una representació de la societat equitativa. Les polítiques de habitatge, laborals i de conciliació són, en aquest sentit, polítiques de públics, encara que no es dissenyin des de cap conselleria de cultura.
Els números d’aquestes temporades són bons, i precisament per això és el moment de mirar més enllà de la mitjana.
A principis del 2027 publicarem un estudi sectorial sobre el perfil dels públics del sector operístic i simfònic que ens permetrà analitzar amb més profunditat l’evolució de les diferents franges d’edat.
Per elaborar aquest article ens hem ajudat d’eines d’intel·ligència artificial. Les hem fet servir per contrastar la hipòtesi en conversa, cercar i revisar estadístiques públiques i redactar els primers esborranys. L’anàlisi de les dades de taquilla, les conclusions i la revisió final són nostres.
Notes
¹ Banc d’Espanya, Informe Anual 2025 (juny 2026), capítol 2. El 2024, les llars de lloguer destinaven el 26,7% de la seva renda neta al lloguer; a les llars joves, el 36,5%, amb xifres properes al 50% a les grans ciutats. El 54,7% de les llars amb una persona de referència menor de 30 anys viu de lloguer. La proporció de joves de 18 a 35 anys amb capacitat per comprar habitatge va passar del 41% el 2007 al 22% el 2025, segons un estudi del mateix organisme recollit per El Español.
² Fundació Lloguer Segur, Perfil dels propietaris d’habitatges de lloguer a Espanya (març 2025), recollit al resum de premsa de l’AHE : el 44,4% dels casolans particulars té més de 65 anys i el 37,9%, entre 50 i 64; l’edat mitjana és de 59 anys. Sobre el pes de multi propietaris i empreses, que segons un informe d’abril del 2026 controlen el 61% dels habitatges de lloguer: El Salto .
³ IMSERSO, Pensions i renda de les persones de 65 anys i més (2024), amb dades de l’Enquesta de Condicions de Vida 2023 de l’INE: renda mitjana per persona de 16.185 euros anuals al grup de 65 anys i més, la més alta de tots els grups d’edat. El 89,1% té habitatge en propietat, davant del 20,9% dels menors de 30.
⁴ Ministeri d’Inclusió, Seguretat Social i Migracions, nòmina de pensions d’abril de 2026 : pensió mitjana de jubilació de 1.569,7 euros mensuals, un 4,4% més que un any abans. Les noves altes de jubilació es van situar a 1.653,6 euros.
⁵ Institut d’Estudis Econòmics, previsions de juny del 2026 : creixement del 2,1% el 2026 i de l’1,8% el 2027, amb inflació mitjana del 3,2% el 2026. Consell General d’Economistes, Baròmetre Econòmic del primer semestre de 2026 : el 63,
⁶ INE, Enquesta de Pressupostos Familiars 2008-2013, segons Europa Press : la despesa mitjana per llar va caure un 14,5% i la despesa en lleure, espectacles i cultura, un 29,5%. Són euros corrents, i la classificació de llavors incloïa en aquesta partida altres despeses de lleure a més de les culturals.
⁷ Ministeri de Cultura, Enquesta d’Hàbits i Pràctiques Culturals a Espanya 2024-2025 : en el 55,6% dels qui assisteixen a espectacles escènics o musicals, almenys un dels progenitors també ho feia. La mateixa enquesta assenyala la manca de temps com a principal obstacle (25,9% en el cas del teatre) i una participació que baixa amb l’edat.