
Las últimas temporadas han sido buenas, en general, para los grandes teatros de ópera y auditorios del país. Los ingresos de taquilla crecen, el precio medio sube y, gracias a los programas para jóvenes, la edad media del público ha bajado en buena parte de los equipamientos con los que trabajamos. Motivos de sobra para celebrar.
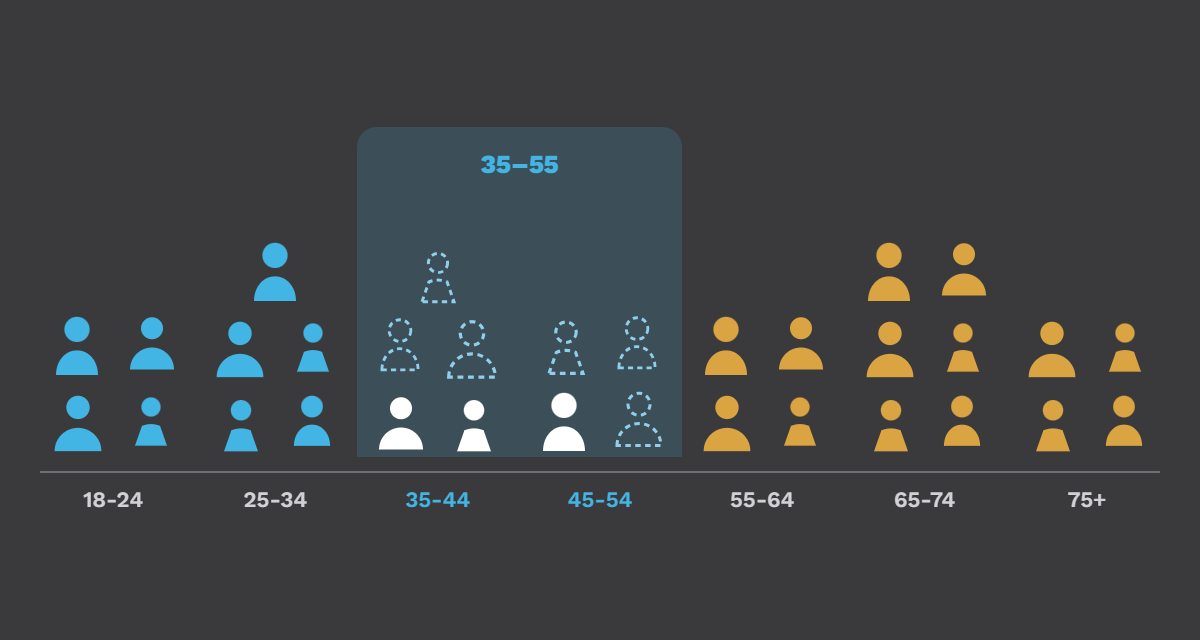
Sin embargo, al analizar el cierre de la temporada 25-26 y los primeros datos de la 26-27 aparece un patrón que se repite en organizaciones y ciudades distintas: la franja de público de entre 35 y 55 años pierde peso. En la mayoría de los recintos que analizamos, su presencia entre los compradores identificados ha retrocedido varios puntos en las dos últimas temporadas. Es un fenómeno incipiente, pero leído junto a la situación económica de esa generación, merece atención.
La edad media baja, el centro se vacía
Los programas para menores de 28, 30 o 35 años que la mayoría de teatros de ópera y auditorios han puesto en marcha en las últimas tres o cuatro temporadas han funcionado, y muy bien. Con un incentivo de precio potente, el público joven interesado en la ópera o la sinfónica, que existe, aunque sea una parte pequeña de su generación, ha respondido.
Ese crecimiento arrastra la edad media hacia abajo. Pero la media es un indicador traicionero. En estos recintos identificamos a más del 95% de los compradores, y cuando se observa la distribución completa por edades, lo que aparece se parece poco a una campana: hay dos jorobas, los jóvenes con tarifa reducida a un lado y los mayores de 60 al otro, y entre ambas una franja cada vez más estrecha.
El valle de la crianza no es nuevo. Entre los 35 y los 50 años se concentran responsabilidades familiares y laborales, y el tiempo para salir se reduce. Lo nuevo es que ese valle parece hacerse más profundo y que coincide con un deterioro de las condiciones materiales de esa generación que va bastante más allá del ciclo vital.
La generación olvidada y los nuevos +65
Quienes hoy tienen entre 35 y 45 años se incorporaron al mercado laboral durante la crisis de 2008 o en los años posteriores, y llegaron a la vivienda tarde y cara. Muchos siguen de alquiler, y otros firmaron largas hipotecas cuando ya rozaban los cuarenta. Los de 45 a 55 cargan con esas mismas hipotecas, con hijos adolescentes y, cada vez más, con el cuidado de sus padres.
El peso de la vivienda está bien documentado. Los hogares que alquilan destinan más de una cuarta parte de su renta neta al alquiler, y en los hogares jóvenes de las grandes ciudades el esfuerzo se acerca a la mitad. En 2007, cuatro de cada diez jóvenes podían permitirse comprar una vivienda; en 2025, apenas dos.¹
En el otro extremo de la pirámide, la situación es muy distinta. La generación jubilada o a punto de jubilarse es hoy, como grupo, la que dispone de más margen económico (y tiempo libre): tiene la renta media por persona más alta de todos los grupos de edad, casi nueve de cada diez personas tienen vivienda en propiedad³ y la pensión media de jubilación ronda los 1.570 euros mensuales, con nuevas altas que ya superan los 1.650.⁴ Muchas, además, complementan sus ingresos alquilando otra vivienda: casi la mitad de los caseros particulares tiene más de 65 años.² Hay muchas pensiones bajas y situaciones muy diversas, pero en conjunto es un grupo con una estabilidad económica notable.
Es, en buena medida, el público que hoy sostiene la taquilla.
Una política de precios por revisar
La política de precios de buena parte de los equipamientos responde a un mapa social que ya no existe. El descuento para mayores de 65 años se aplica de forma universal, igual a quien cobra la pensión mínima que a quien cobra la máxima y tiene un piso en alquiler. Tenía sentido cuando jubilarse equivalía a perder poder adquisitivo; hoy ese grupo es, en conjunto, el que más tiene.
En el otro extremo, el programa joven funciona hasta el día del cumpleaños. Quien a los 34 pagaba 15 o 20 euros por una butaca de ópera, a los 35 se encuentra con precios de 60, 70 o 90 euros, justo cuando llegan los hijos, el primer alquiler sin compartir o la hipoteca. Abonos y promociones suavizan el salto en algunos casos, pero el diseño general es el que es: subvencionamos al que empieza y, en muchos casos, al que ya tiene la vida resuelta, mientras cobramos el precio completo a quien está en medio. Sin una transición, buena parte del esfuerzo invertido en el público joven se pierde por el camino.
Si llega la recesión
Todo esto ocurre con una economía que todavía crece, pero ese crecimiento llega poco a los hogares. Con la inflación por encima del 3%, la subida de la alimentación, la energía y el transporte recorta la renta disponible de las familias, y la vivienda sigue absorbiendo una parte importante de sus ingresos. Los economistas lo señalan: la mayoría ve probable un escenario de poco crecimiento con precios altos, y apunta a ese desgaste de la renta familiar como una de las razones.⁵ Si además la economía se frena, el margen será todavía menor.
El precedente es conocido. Entre 2008 y 2013, los hogares recortaron su gasto en ocio, espectáculos y cultura el doble que su gasto total.⁶ La cultura es de las primeras partidas que se sacrifican cuando el dinero no llega, y el primer público en hacerlo sería el que ya va justo.
Los abonados de mañana y el público de dentro de veinte años
La primera consecuencia llegaría a medio plazo, en los abonos. En la ópera y la música sinfónica, los abonados sostienen buena parte de la temporada: aseguran ingresos antes de que empiece, llenan las funciones con menos tirón y forman el núcleo más fiel de la comunidad. Su perfil es mayoritariamente sénior, y su relevo natural es precisamente la franja de 35 a 55 años: personas que ya conocen la casa, que vienen varias veces por temporada y que, con los años, acaban dando el paso al abono. Si esa vinculación se rompe ahora, será mucho más difícil recuperarla dentro de diez o quince años, cuando les tocaría abonarse.
La segunda, a más largo plazo, tiene que ver con la transmisión del hábito. Los hábitos culturales se transmiten en familia: el 55,6% de quienes asisten a espectáculos escénicos o musicales tuvo al menos un progenitor que también lo hacía.⁷ Si la generación que hoy cría a sus hijos se aleja de las salas, el público de dentro de veinte años se resentirá con ella.
Qué pueden hacer los equipamientos
Algunas palancas están al alcance de cualquier organización (con buenos datos):
- Seguir la distribución por edades temporada a temporada, no solo la media, y medir cuántos de quienes salen del programa joven repiten pagando tarifa general.
- Sustituir el salto de los 35 por una transición: una o dos temporadas con precio o abono intermedio para quien ya ha venido con tarifa joven.
- Centrar los incentivos en el retorno más que en la captación. Esta franja ya conoce los teatros; lo que le cuesta es la segunda y la tercera visita. Las campañas segmentadas desde el CRM permiten actuar sobre los perfiles más sensibles al precio sin necesidad de publicar un descuento por edad.
- Trabajar el tiempo además del precio: horarios, duraciones y actividades para los niños mientras los adultos están en la sala.
- Revisar los descuentos sénior y abrir el debate sobre criterios de situación (familia numerosa o monoparental, desempleo, renta) en lugar de edad.
- Cuidar especialmente a las familias que vienen con hijos, probablemente la inversión en públicos con más retorno a largo plazo.
El mejor plan de públicos es un plan para la equidad
Todas estas medidas tienen un límite evidente. Un teatro puede ajustar precios, horarios y campañas, pero no puede bajar el alquiler de su público ni ampliar su tiempo libre.
Y es ahí donde se decide buena parte de quién llena las salas. La participación cultural depende de salarios dignos, de horarios razonables, del coste de la vivienda, de la conciliación y del apoyo a las familias. Cuando el estado del bienestar funciona y amortigua el coste de la vida, la gente gana tiempo y margen para cultivarse y para transmitir ese interés a la siguiente generación. Cuando falla, la cultura se convierte en un lujo ocasional, elitizando sus consumidores y alejándola de su función social. Para la sostenibilidad a largo plazo y para mantener la relevancia como sector, no solo es importante llenar plateas, también lo es llenarlas con una representación de la sociedad equitativa. Las políticas de vivienda, laborales y de conciliación son, en este sentido, políticas de públicos, aunque no se diseñen desde ninguna consejería de cultura.
Los números de estas temporadas son buenos, y precisamente por eso, es el momento de mirar más allá de la media.
A principios de 2027 publicaremos un estudio sectorial sobre el perfil de los públicos de las artes en vivo que irá más allá de esta cuestión, pero que nos permitirá analizar con más profundidad la evolución de las distintas franjas de edad.
Para elaborar este artículo nos hemos apoyado en herramientas de inteligencia artificial. Las hemos usado para contrastar la hipótesis en conversación, buscar y revisar estadísticas públicas y redactar los primeros borradores. El análisis de los datos de taquilla, las conclusiones y la revisión final son nuestros.
Notas
¹ Banco de España, Informe Anual 2025 (junio 2026), capítulo 2. En 2024, los hogares en alquiler destinaban el 26,7% de su renta neta al alquiler; en los hogares jóvenes, el 36,5%, con cifras cercanas al 50% en las grandes ciudades. El 54,7% de los hogares con persona de referencia menor de 30 años vive de alquiler. La proporción de jóvenes de 18 a 35 años con capacidad para comprar vivienda pasó del 41% en 2007 al 22% en 2025, según un estudio del mismo organismo recogido por El Español.
² Fundación Alquiler Seguro, Perfil de los propietarios de viviendas en alquiler en España (marzo 2025), recogido en el resumen de prensa de la AHE: el 44,4% de los caseros particulares tiene más de 65 años y el 37,9%, entre 50 y 64; la edad media es de 59 años. Sobre el peso de multipropietarios y empresas, que según un informe de abril de 2026 controlan el 61% de las viviendas en alquiler: El Salto.
³ IMSERSO, Pensiones y renta de las personas de 65 y más años (2024), con datos de la Encuesta de Condiciones de Vida 2023 del INE: renta media por persona de 16.185 euros anuales en el grupo de 65 y más años, la más alta de todos los grupos de edad. El 89,1% tiene vivienda en propiedad, frente al 20,9% de los menores de 30.
⁴ Ministerio de Inclusión, Seguridad Social y Migraciones, nómina de pensiones de abril de 2026: pensión media de jubilación de 1.569,7 euros mensuales, un 4,4% más que un año antes. Las nuevas altas de jubilación se situaron en 1.653,6 euros.
⁵ Instituto de Estudios Económicos, previsiones de junio de 2026: crecimiento del 2,1% en 2026 y del 1,8% en 2027, con inflación media del 3,2% en 2026. Consejo General de Economistas, Barómetro Económico del primer semestre de 2026: el 63,9% considera probable un escenario de bajo crecimiento con inflación alta.
⁶ INE, Encuesta de Presupuestos Familiares 2008-2013, según Europa Press: el gasto medio por hogar cayó un 14,5% y el gasto en ocio, espectáculos y cultura, un 29,5%. Son euros corrientes, y la clasificación de entonces incluía en esa partida otros gastos de ocio además de los culturales.
⁷ Ministerio de Cultura, Encuesta de Hábitos y Prácticas Culturales en España 2024-2025: en el 55,6% de quienes asisten a espectáculos escénicos o musicales, al menos uno de los progenitores también lo hacía. La misma encuesta señala la falta de tiempo como principal obstáculo (25,9% en el caso del teatro) y una participación que baja con la edad.